 新聞「農民」
農家のための税金コーナー 26年度税制改正について③(2026年09月21・28日 第1716号)
2027年分の申告から青色申告特別控除が変わります
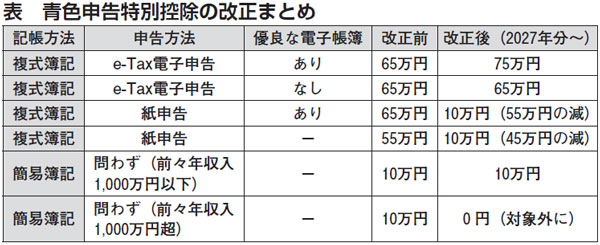
今年の税制改正によって、2027年分の申告から青色申告特別控除の要件が大幅に変わります(表)。特に電子申告を行わず、紙の申告書を提出している人にとっては、かなり不利となりますのでご注意ください。
紙で申告の場合
控除が10万円に
これまでは複式簿記をしていればe-Tax(イータックス)による電子申告を利用しなくても55万円(変更履歴が保存できる等の「優良な電子帳簿〈詳細は囲みを参照〉」を備え付けている場合は65万円)の特別控除が適用されていました。
しかし今回の改正で、e-Taxによる電子申告をしない場合は10万円の控除のみの適用となってしまいました。なお電子申告を利用しても、期限後の申告となった場合は、65万円控除は適用されません。
一方で「優良な電子帳簿」を備え付けてe-Taxによる電子申告をしている場合は、控除額が10万円引き上げられ、75万円控除となります。
簡易簿記の控除
収入制限導入に
単式記帳による簡易簿記の場合でも、損益計算書の提出を要件に10万円の特別控除が認められてきました。しかし今回の改正で前々年度の収入(所得ではない)が1000万円を超えていた場合、特別控除の対象から外れることになりました。米価上昇のため25年の収入が1000万円を超えた方は、27年分の申告で消費税の課税事業者になるだけではなく、10万円の青色申告特別控除も使えなくなります。
対応は26年中に
検討を進めよう
今回の改正を受けて新たに75万円控除の条件を整える場合、27年の1月1日から「優良な電子帳簿」で記帳をする必要があります。
要件次第で大きく控除額が変わり、トータルの税負担が10万円単位で変わりうる改正ですので、早めの検討を進めましょう。
優良な電子帳簿とは
青色申告特別控除の75万円控除要件にもなっている「優良な電子帳簿の保存」とは、仕訳帳と総勘定元帳について、「モニター、説明書等を備え付ける」などの電子帳簿を保存するための要件に加えて、次の3つの要件全てを満たすものです。
(1)訂正等の履歴が残ること
(2)同一取引に同一の番号を付番して管理するなど、帳簿間で相互関連性があること
(3)日付、金額、相手方による検索機能があること
以上の要件を満たし、「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」を申告期限までに提出することで、75万円の特別控除や、過少申告加算税の5%軽減措置が受けられます。