 新聞「農民」
農家のための税金コーナー 26年度税制改正について②(2026年08月24日 第1712号)
インボイス制度の経過措置が変わります
この間フリーランスの方を中心に多くの人々から、「インボイス(適格請求書)は廃止を」「せめて経過措置の恒久化を」という声が大きく上がり、その声に押される形で不十分な形ではありますが、経過措置の特例が延長されることになりました。
インボイスの特例が変更に
インボイス制度導入に伴う経過措置では、主に生産者に関わる「2割特例」と、産直センターなどがかかわる「8割控除」に変更があります。
2割特例が3割特例に
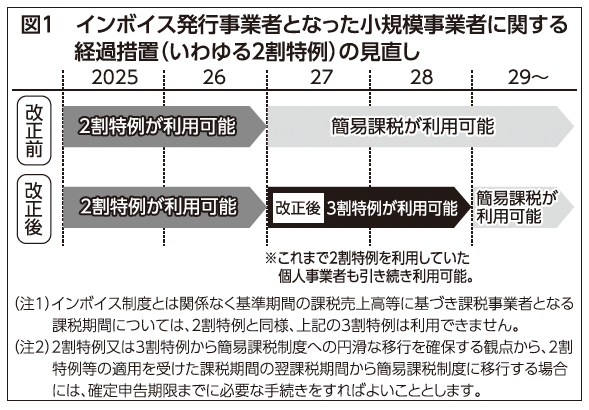
インボイス登録により課税事業者になった1000万円以下の事業者は2026年までは、納税額を売り上げに係る消費税額の2割にできる、いわゆる「2割特例」が設けられていました。
今回の税制改正で納税額を2割から3割に引き上げたうえで2年間の延長が決まりました。(図1)
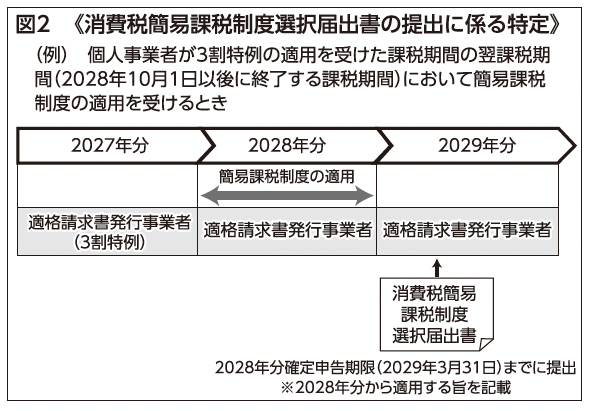
また2割(3割)特例から簡易課税への移行をスムーズにするために、特例適用をやめた次の年分の確定申告期限までに「消費税簡易課税制度選択届出書」を提出すれば、翌年分から簡易課税が適用されます。(図2)
納税額が3割となったため、食用の農産物を出荷している場合は簡易課税制度の方が、税負担が軽くなります。よく検討して選択をしましょう。
仕入税額控除の変更は10月から
26年9月まではインボイス登録事業者が仕入税額控除を行う際、免税農家の仕入れ額の8割分までは認められています「8割控除」)。10月以降は5割まで引き下げられる予定でしたが、2年間(28年9月末まで)は7割まで控除が認められることになりました。(図3)
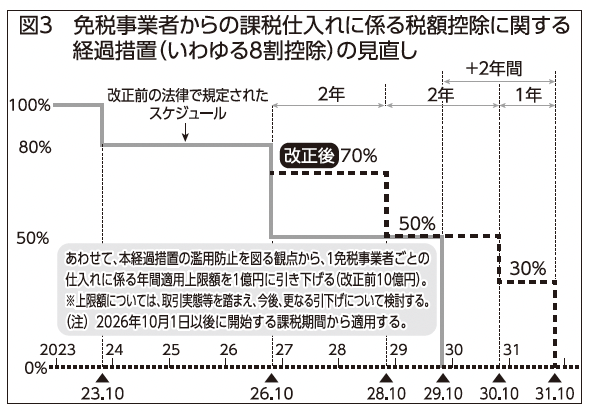
また、適用上限額が年間10億円から1億円に引き下げられます。
インボイス廃止一層の運動を
運動に押される形での経過措置延長となりましたが、完全実施に向けて軟着陸させようという政府の姿勢は変わっていません。インボイスの廃止以外に、根本的な解決策はありません。引き続き各地の消費税廃止各界連に結集し、消費税減税・インボイス廃止の運動を進めましょう。